Rente mit 63 steht im Zentrum der größten Rentenreform seit Jahren – und das nicht nur als Schlagwort, sondern als konkrete Weichenstellung für Millionen Versicherte, die ihren Renteneintritt mit 63 oder kurz danach geplant haben. Die Debatte dreht sich weniger um die Frage, ob sich etwas ändert, sondern wann und mit welchem Schutz für diejenigen, die ihr Leben bereits nach geltendem Recht eingerichtet haben.
Warum diese Reform mehr ist als nur ein neues Renteneintrittsalter
Die sogenannte Rente mit63 – präziser: die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Beitragsjahren – ist eines der Kernstücke der Alterssicherung, das jetzt auf dem Prüfstand steht. Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt, darunter die vollständige Abschaffung dieses Zugangs.
Doch hier liegt der entscheidende Punkt: Diese Empfehlungen sind noch kein Gesetz. Sie müssen erst vom Bundestag beschlossen werden. Bis dahin gilt das aktuelle Recht weiter – und das sichert allen, die die Voraussetzungen erfüllen, weiterhin den Zugang zur abschlagsfreien Rente.
Die politische Absicht ist klar: Die schwarz-rote Koalition will das Reformpaket noch 2026 auf den Weg bringen. Doch selbst bei zügiger Umsetzung greift ein verfassungsrechtliches Prinzip, das viele übersehen: der Vertrauensschutz.
Das Bundesverfassungsgericht als unsichtbarer Schutzschirm
Im Jahr 2004 hat das Bundesverfassungsgericht eine Grundsatzentscheidung getroffen, die bis heute nachwirkt: Wer seine Lebensplanung auf geltendes Rentenrecht ausgerichtet hat, muss ausreichend Zeit erhalten, um sich auf neue Regeln einzustellen. Das Gericht nannte fünf Jahre als „noch ausreichenden” Vertrauensschutz.
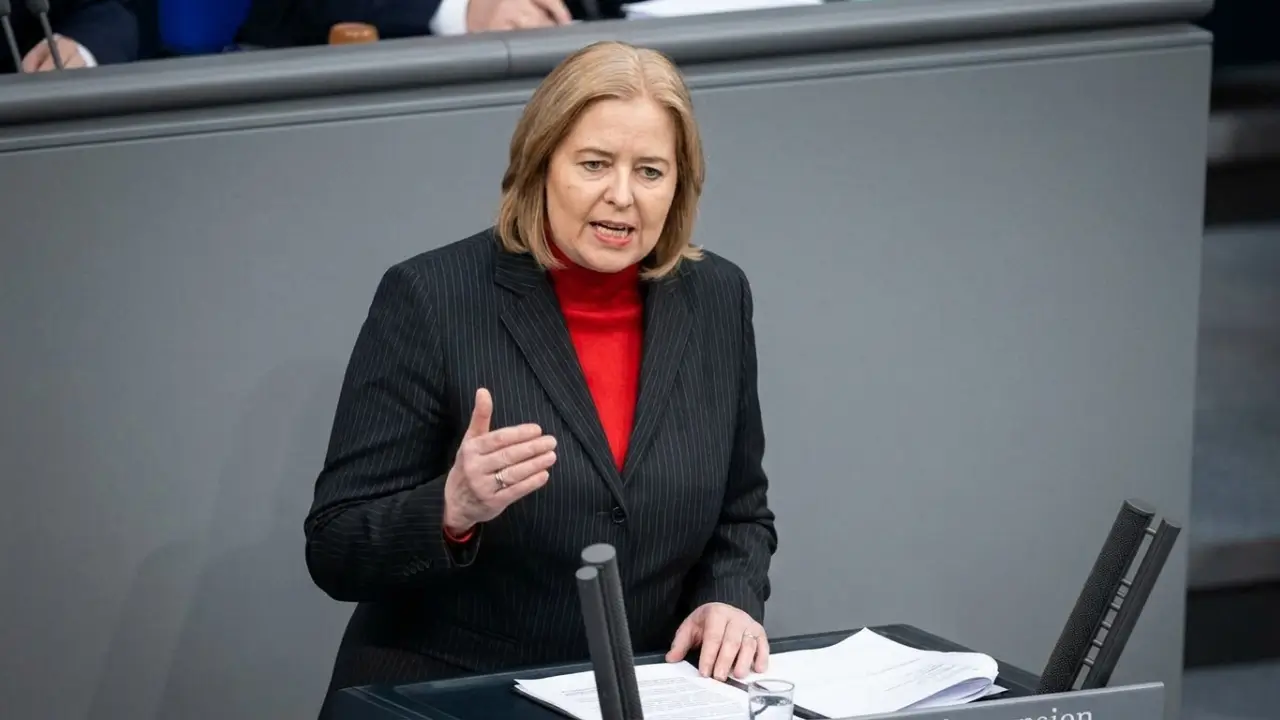
Das bedeutet konkret: Wenn die Reform frühestens 2026 beschlossen wird, könnten zentrale Änderungen erst ab 2032 wirksam werden. Bundesarbeitsministerin Bärbel Bas (SPD) hat diesen Maßstab bereits aufgegriffen und sich offen für eine Übergangsfrist von fünf Jahren gezeigt. „Es wird einen Vertrauensschutz geben, darauf können sich alle verlassen”, sagte sie im Bundestag.
Diese Aussage ist mehr als nur politische Beruhigung. Sie spiegelt eine verfassungsrechtliche Realität wider, die der Gesetzgeber nicht einfach ignorieren kann.
Welche Jahrgänge noch von der Rente mit 63 profitieren könnten
Die aktuelle Rechtslage sieht bereits eine schrittweise Anhebung des Renteneintrittsalters vor. Für den Jahrgang 1961 liegt die Altersgrenze bei 64 Jahren und 6 Monaten, für 1962 bei 64 Jahren und 8 Monaten, für 1963 bei 64 Jahren und 10 Monaten. Ab dem Jahrgang 1964 sind es bereits 65 Jahre – immer vorausgesetzt, 45 anrechenbare Versicherungsjahre sind voll.
Setzt man die diskutierte Fünf-Jahres-Frist an, bedeutet das: Wer seinen 63. Geburtstag noch vor 2032 feiert – also bis zum Jahrgang 1968 –, könnte im Szenario mit Übergangsfrist unter die alte Regelung fallen. Für Jahrgänge bis 1966 gilt dies laut Analyse des Fachportals ihre-vorsorge.de der Deutschen Rentenversicherung als besonders wahrscheinlich.
Das ist eine entscheidende Information für alle, die gerade ihre Altersplanung durchrechnen. Wer Mitte 50 ist und seinen Renteneintritt mit 63 im Kopf hat, sollte nicht vorschnell umplanen, sondern die konkrete Gesetzgebung abwarten.
Was die Reform wirklich verändern wird
Die Kommission empfiehlt nicht nur die Abschaffung der Rente mit 63 Jahren, sondern auch eine Anhebung des frühestmöglichen Rentenbeginns für langjährig Versicherte (35 Beitragsjahre) von 63 auf 64 Jahre. Danach soll dieses Alter parallel zur Regelaltersgrenze weiter steigen.
Zusätzlich wird eine neue Schutzrente für gesundheitlich eingeschränkte Versicherte vorgeschlagen. Diese soll nach mindestens 35 Beitragsjahren und einer erfolgreichen Gesundheitsprüfung einen abschlagsfreien Rentenbeginn zwei Jahre vor der Regelaltersgrenze ermöglichen. Bei einer Regelaltersgrenze von 67 Jahren entspräche das einem Beginn mit 65 Jahren.
Die Regelaltersgrenze selbst soll ab 2032 dynamisch an die Lebenserwartung gekoppelt werden: schrittweise Anhebung um sechs Monate zwischen 2031 und 2041 auf 67,5 Jahre, danach alle zehn Jahre um weitere sechs Monate.
Warum Eile bei der Altersplanung jetzt kontraproduktiv ist
Viele Versicherte reagieren auf die Reformdebatten mit Unsicherheit – und das ist verständlich. Doch die entscheidende Botschaft lautet: Noch ist nichts beschlossen. Weder gibt es einen Referentenentwurf noch einen festgelegten Stichtag.
Kanzleramtschefin Nina Warken hat im ZDF klargestellt: „Wir werden es mit Übergangsfristen machen, wir werden es mit Härtefallregelungen machen, das ist schon vorgesehen.” Doch aus der Zahl fünf folgt kein automatisches Datum. Wann die Frist zu laufen beginnt, welcher Rentenbeginn geschützt ist und was mit bereits unterschriebenen Altersteilzeitverträgen passiert, steht nirgends.
Das bedeutet: Wer jetzt panisch umplant, handelt möglicherweise vorschnell. Die politische Absicht ist klar, aber die konkrete Ausgestaltung bleibt offen.
Die größere Perspektive: Warum das System reformiert werden muss
Hinter der Debatte um die Rente mit 63 steht eine größere Herausforderung: Die demografische Entwicklung macht das heutige Umlagesystem langfristig nicht tragfähig. Immer weniger Beitragszahler müssen für immer mehr Rentner aufkommen.
Die Kommission schlägt daher nicht nur Änderungen beim Renteneintritt vor, sondern auch strukturelle Reformen: Eine kapitalgedeckte Komponente von zwei Prozent zusätzlich zum bestehenden GRV-Beitrag, die Abschaffung des Sonderstatus für Minijobs, und eine dynamische Kopplung der Regelaltersgrenze an die Lebenserwartung.
Diese Maßnahmen zielen darauf ab, das Rentenniveau von 48 Prozent bis 2031 zu sichern und gleichzeitig die Beitragssätze stabil zu halten. Ohne Reform würde beides unter Druck geraten.
Was Versicherte jetzt tun sollten
Die wichtigste Empfehlung für alle, die ihren Renteneintritt mit 63 planen: Informieren Sie sich über die aktuelle Rechtslage, nicht über politische Absichtserklärungen. Das geltende Recht sichert Ihnen weiterhin die abschlagsfreie Rente nach 45 Beitragsjahren zu, wenn Sie die Voraussetzungen erfüllen.
Prüfen Sie Ihre persönlichen Versicherungsjahre genau. Nicht alle Zeiten zählen voll – Kindererziehungszeiten, Arbeitslosigkeit, Krankheit und andere Phasen können unterschiedlich angerechnet werden. Die Deutsche Rentenversicherung bietet hierzu kostenlose Beratungen an.
Wenn Sie Altersteilzeit vereinbart haben oder andere vertragliche Regelungen getroffen haben, dokumentieren Sie diese sorgfältig. Im Falle einer Reform könnten solche Nachweise für Härtefallregelungen relevant werden.
Der politische Zeitplan: Wann mit Entscheidungen zu rechnen ist
Bundeskanzler Friedrich Merz hat angekündigt, das Gesetzgebungsverfahren zur Rentenreform bis Ende 2026 abzuschließen. Das bedeutet: Nach der Sommerpause 2026 wird der Bundestag die Empfehlungen der Kommission beraten und in konkrete Gesetzesvorhaben überführen.
Erst dann werden die Details klar: Welche Jahrgänge genau betroffen sind, wie die Übergangsfrist konkret ausgestaltet wird, und welche Härtefallregelungen es geben wird. Bis dahin bleibt die aktuelle Rechtslage maßgeblich.
Fazit: Ruhe bewahren, Informationen prüfen, planen mit Augenmaß
Die Debatte um die Rente mit 63 wird emotional geführt – und das ist verständlich, geht es doch um die Altersplanung von Millionen Menschen. Doch die Faktenlage ist klarer, als viele denken: Vertrauensschutz ist verfassungsrechtlich geboten, Übergangsfristen sind politisch zugesagt, und konkrete Stichtage stehen noch nicht fest.
Wer jetzt seine Altersvorsorge durchrechnet, sollte nicht auf Schlagzeilen reagieren, sondern auf gesicherte Informationen. Die Deutsche Rentenversicherung, unabhängige Beratungsstellen und offizielle Quellen bieten hierzu verlässliche Auskünfte.
Die Rente mit63 wird sich ändern – das ist politisch gewollt. Aber wie, wann und für wen genau, das wird erst das Gesetzgebungsverfahren zeigen. Bis dahin gilt: Das aktuelle Recht sichert Ihre Ansprüche.
Quellen
„Rente mit 63“ kann nicht einfach fallen: Verfassungsurteil von 2004 garantiert Übergangsfrist
Fünf Jahre Übergangsfrist für die Rente nach 45 Jahren – was wirklich gilt
Verwandter Beitrag:
 Rente mit 63 wird zum politischen Pulverfass – warum der Streit jetzt über viel mehr entscheidet als über ein Rentenalter
 Detlef und Nicole Steves: Warum ihre Trennung mehr ist als ein Gerücht – und was jetzt kommt
 Rente mit 70 im Fokus: Warum das Ende der 48-Prozent-Garantie die Altersvorsorge in Deutschland grundlegend verändern könnte