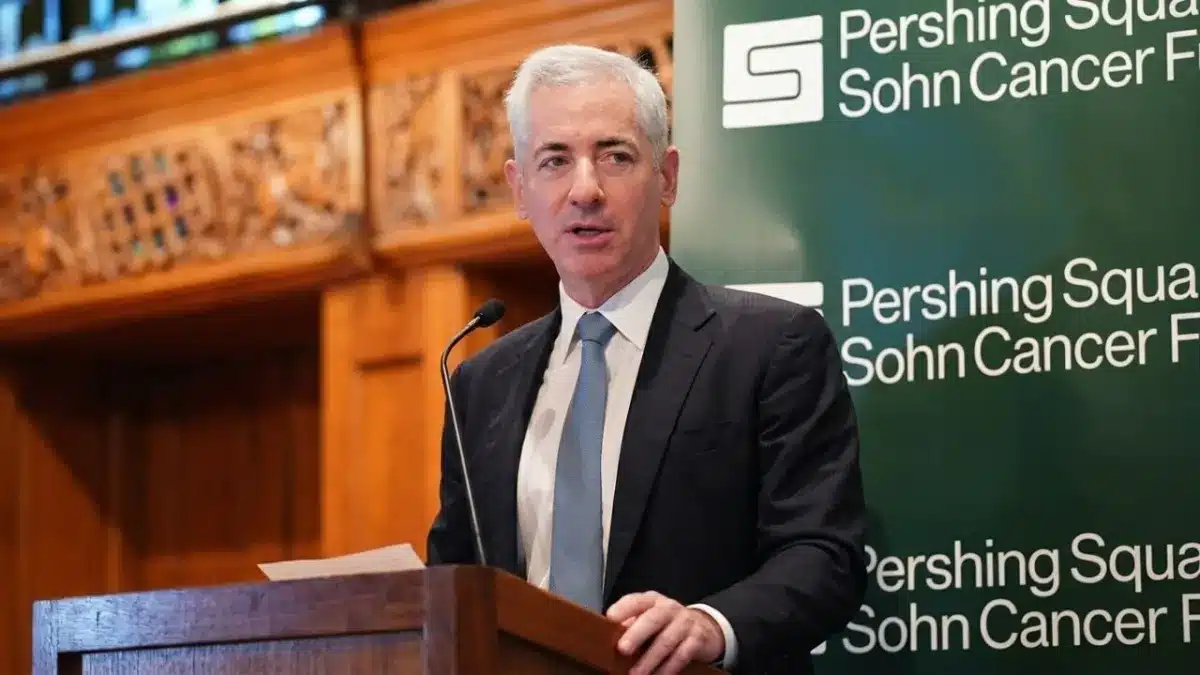
Bill Ackman hat Microsoft zu einer der wichtigsten Positionen im Portfolio von Pershing Square gemacht. Der Hedgefonds hält inzwischen eine Beteiligung im Wert von rund 2,4 Milliarden US-Dollar, die etwa 15 Prozent des Aktienportfolios ausmacht. Nach dem deutlichen Kursanstieg der Microsoft-Aktie stellt sich für Anleger jedoch eine entscheidende Frage: Ist der Einstiegszeitpunkt bereits vorbei – oder beginnt die eigentliche Wachstumsphase erst jetzt?
Die Antwort hängt weniger davon ab, ob Bill Ackman recht behält. Entscheidend ist vielmehr, ob Microsoft seine hohen Investitionen in künstliche Intelligenz, Cloud-Infrastruktur und Rechenzentren langfristig in dauerhaft steigende Gewinne umwandeln kann.
Warum Ackman gerade jetzt eingestiegen ist
Die Position entstand nicht während einer allgemeinen Euphorie, sondern in einer Phase, in der viele Anleger Microsoft kritischer betrachteten. Nach dem Geschäftsjahres-Quartal 2026 geriet die Aktie unter Druck. Investoren sorgten sich über ein langsameres Wachstum der Cloud-Sparte Azure und über die stark steigenden Ausgaben für Rechenzentren und KI-Infrastruktur.
Genau diese Kombination sah Bill Ackman offenbar als Gelegenheit. Pershing Square begann im Februar 2026 mit dem Aufbau der Position. Nach eigenen Angaben konnte der Fonds Microsoft zu ungefähr dem 21-Fachen der erwarteten Gewinne erwerben. Damit lag die Bewertung näher am breiten Markt und deutlich unter dem Bewertungsniveau, das Anleger Microsoft in früheren Jahren häufig zugestanden hatten.
Die Logik dahinter ist klassisches Value Investing: Ein hochwertiges Unternehmen wird gekauft, wenn der Markt vorübergehend stärker auf kurzfristige Risiken als auf die langfristige Ertragskraft blickt. Für Ackman war Microsoft daher kein kurzfristiger Momentum-Trade, sondern eine strategische Beteiligung mit einem Anlagehorizont von vielen Jahren.
Die eigentliche Wette heißt künstliche Intelligenz
Auf den ersten Blick scheint Microsoft bereits einer der größten Gewinner des KI-Booms zu sein. Das Unternehmen besitzt mit Azure eine globale Cloud-Plattform, kontrolliert mit Microsoft 365 einen zentralen Zugang zu Unternehmen und verfügt mit GitHub, Entwicklerwerkzeugen und Sicherheitslösungen über ein weitreichendes Technologie-Ökosystem.
Die zentrale These von Bill Ackman lautet jedoch, dass der Markt diese Vorteile noch nicht vollständig bewertet. Microsoft könnte nicht nur einzelne KI-Produkte verkaufen. Der Konzern kontrolliert große Teile der technischen Infrastruktur, auf der Unternehmen ihre KI-Anwendungen entwickeln, betreiben und in ihre Arbeitsabläufe integrieren.
Das ist ein wichtiger Unterschied. Wenn Microsoft lediglich einen beliebten KI-Assistenten anbieten würde, wäre das Geschäftsmodell leichter angreifbar. Doch Microsoft verdient potenziell auf mehreren Ebenen:
- über Cloud-Rechenleistung in Azure,
- über zusätzliche Lizenzen für Microsoft 365 und Copilot,
- über Entwicklerplattformen wie GitHub,
- über Datenbanken, Sicherheitssoftware und Unternehmenslösungen,
- über die Integration von KI in bestehende Geschäftsprozesse.
Diese Kombination kann einen starken Netzwerkeffekt erzeugen. Je mehr Unternehmen Microsoft-Produkte verwenden, desto einfacher wird es, weitere KI-Dienste in diese Systeme einzubauen.
OpenAI als zusätzlicher Werttreiber
Ein weiterer Bestandteil der Investmentthese ist Microsofts Beteiligung an OpenAI. Nach der Einschätzung von Bill Ackman könnte der Anteil an dem KI-Unternehmen bei einer eigenständigen Bewertung ungefähr 200 Milliarden US-Dollar wert sein. Das entspräche nach seiner Berechnung rund sieben Prozent der Marktkapitalisierung von Microsoft.
Diese Rechnung sollte Anleger allerdings nicht als garantiertes Zusatzvermögen verstehen. Der Wert einer Beteiligung an einem privaten Unternehmen hängt von Vertragsbedingungen, Eigentumsrechten, künftigen Finanzierungsrunden und der tatsächlichen wirtschaftlichen Kontrolle ab. Eine hohe Bewertung von OpenAI bedeutet nicht automatisch, dass Microsoft diesen Betrag kurzfristig realisieren könnte.
Trotzdem ist die Beteiligung strategisch bedeutend. Microsoft hat sich damit früh Zugang zu einer der wichtigsten KI-Plattformen gesichert. Gleichzeitig kann der Konzern OpenAI-Technologie in Azure und eigene Unternehmensprodukte integrieren. Für Microsoft entsteht dadurch die Möglichkeit, sowohl von der Entwicklung großer Sprachmodelle als auch von ihrer kommerziellen Nutzung zu profitieren.
Das Risiko besteht darin, dass Microsoft für KI-Infrastruktur hohe Summen ausgibt, während die Einnahmen langsamer wachsen als erwartet. Bill Ackman setzt darauf, dass diese zeitliche Verschiebung lediglich ein kurzfristiger Belastungsfaktor ist.
Der entscheidende Prüfstein: Kapitalausgaben
Die größten Chancen und Risiken liegen derzeit im selben Bereich: bei den KI-Investitionen. Microsoft baut massiv Rechenzentren aus, kauft spezialisierte Chips und erweitert seine Cloud-Kapazitäten. Diese Investitionen sind notwendig, wenn das Unternehmen die steigende Nachfrage nach KI-Anwendungen bedienen möchte.
Für Aktionäre entsteht zunächst jedoch ein unangenehmer Effekt. Hohe Kapitalausgaben können den freien Cashflow belasten und die Gewinnmargen unter Druck setzen. Zudem besteht die Gefahr, dass die Nachfrage nach KI-Rechenleistung überschätzt wird oder sich die Technologie schneller verändert als die Infrastruktur abgeschrieben werden kann.
Die entscheidende Frage lautet deshalb nicht, ob Microsoft mehr Rechenzentren bauen sollte. Die Frage lautet, ob diese Anlagen über viele Jahre hinweg ausreichend ausgelastet sein werden. Wenn Azure-Kunden für KI-Dienste hohe Preise zahlen und Unternehmen Copilot tatsächlich in großem Umfang einsetzen, können sich die Investitionen lohnen. Bleibt die Nutzung dagegen hinter den Erwartungen zurück, könnte der Markt Microsoft für mehrere Jahre mit einem Bewertungsabschlag versehen.
Ist die Microsoft-Aktie nach dem Anstieg zu teuer?
Microsofts Kurs hat sich nach den jüngsten Geschäftszahlen deutlich erholt. Berichten zufolge stieg die Aktie nach den Ergebnissen zeitweise um ungefähr 25 Prozent. Dennoch lag sie weiterhin unter ihrem früheren 52-Wochen-Hoch. Auch beim Kurs-Gewinn-Verhältnis wurde Microsoft zuletzt mit etwa dem 27-Fachen der Gewinne bewertet, während der S&P 500 ungefähr beim 29-Fachen lag.
Das spricht gegen die Annahme, dass die Aktie nach der Rally automatisch überteuert ist. Eine niedrige Bewertung allein macht Microsoft jedoch nicht zu einem sicheren Kauf. Bei einem Unternehmen dieser Größe muss das Gewinnwachstum hoch genug bleiben, um die Bewertung zu rechtfertigen.
Anleger sollten daher drei Szenarien unterscheiden:
| Szenario | Mögliche Entwicklung |
|---|---|
| Optimistisch | Azure wächst kräftig weiter, Copilot wird zum Standard in Unternehmen und die KI-Investitionen führen zu steigenden Margen. |
| Neutral | Microsoft wächst solide, doch hohe Ausgaben begrenzen zunächst den Gewinnzuwachs und die Aktie entwickelt sich eher schrittweise. |
| Negativ | Cloud-Wachstum und KI-Nachfrage enttäuschen, während die Kapitalausgaben hoch bleiben und die Bewertung sinkt. |
Die Rally hat vor allem das pessimistische Szenario teilweise aus den Kursen entfernt. Sie hat aber nicht automatisch bewiesen, dass der langfristige KI-Plan vollständig funktioniert.
Was Kleinanleger von Ackman lernen können
Viele Anleger betrachten die Beteiligung von Bill Ackman als Kaufsignal. Das ist verständlich, aber gefährlich. Pershing Square verfügt über ein konzentriertes Portfolio und kann einzelne Positionen über Jahre halten. Außerdem analysiert Ackman Unternehmen mit einem professionellen Team und verfolgt eine andere Risikotoleranz als die meisten Privatanleger.
Die richtige Lehre lautet daher nicht: „Ackman kauft Microsoft, also muss ich sofort kaufen.“ Sinnvoller ist die Frage: Welche Annahmen liegen hinter seiner Entscheidung?
Ein langfristiger Anleger könnte Microsoft attraktiv finden, wenn er an drei Punkte glaubt:
- Die Nachfrage nach Cloud-Computing und KI-Infrastruktur bleibt über Jahre hoch.
- Microsoft kann seine starke Stellung im Unternehmensgeschäft in zusätzliche KI-Umsätze umwandeln.
- Die hohen Investitionen führen später zu einem größeren und profitableren Geschäftsmodell.
Wer dagegen mit einem schnellen Kursgewinn rechnet, könnte vom aktuellen Niveau enttäuscht werden. Nach starken Anstiegen sind Rücksetzer normal – insbesondere bei einer Aktie, deren Zukunftserwartungen eng mit dem KI-Thema verbunden sind.
Die nächsten Jahre werden wichtiger als die nächsten Quartale
Die Investmentthese von Bill Ackman wird nicht an einem einzelnen Quartalsbericht entschieden. Entscheidend sind mehrere langfristige Messgrößen: das Wachstum von Azure, die Zahl der zahlenden Copilot-Kunden, die Entwicklung der freien Cashflows und die Rendite auf die neu gebauten Rechenzentren.
Besonders wichtig wird sein, ob Microsoft KI-Produkte zu Preisen verkaufen kann, die über den zusätzlichen Kosten für Rechenleistung und Infrastruktur liegen. Umsatzwachstum allein reicht nicht aus. Anleger müssen beobachten, ob aus der technologischen Führungsposition auch eine attraktive Kapitalrendite entsteht.
Darüber hinaus dürfte der Wettbewerb intensiver werden. Amazon Web Services, Google Cloud, Meta und spezialisierte KI-Anbieter investieren ebenfalls Milliarden in eigene Plattformen. Microsoft besitzt zwar einen starken Vertrieb und enge Kundenbeziehungen, doch diese Vorteile garantieren keine dauerhafte Dominanz.
Fazit: Kaufen, warten oder in Etappen einsteigen?
Bill Ackman hat Microsoft nicht gekauft, weil die Aktie kurzfristig steigen sollte. Er setzt darauf, dass der Markt die Qualität des Unternehmens, die Bedeutung von Azure und den strategischen Wert der OpenAI-Beteiligung unterschätzt. Nach dem Kursanstieg ist die Sicherheitsmarge zwar kleiner geworden, doch Microsoft wirkt nach den verfügbaren Bewertungskennzahlen nicht automatisch überzogen.
Für langfristig orientierte Anleger kann die Aktie weiterhin interessant sein – vorausgesetzt, sie akzeptieren zwischenzeitliche Rückschläge und glauben an die wirtschaftliche Wirkung der KI-Investitionen. Wer den jüngsten Anstieg nicht verfolgen möchte, könnte einen schrittweisen Einstieg über mehrere Zeitpunkte in Betracht ziehen.
Die wichtigste Erkenntnis lautet: Nicht die Bekanntheit von Bill Ackman sollte die Kaufentscheidung bestimmen, sondern die eigene Einschätzung zu Microsofts Gewinnwachstum, Kapitaldisziplin und KI-Strategie. Die Aktie ist nach der Rally kein risikoloses Schnäppchen mehr. Sie bleibt jedoch eine der klarsten Möglichkeiten, auf die Verbindung von Cloud, Unternehmenssoftware und künstlicher Intelligenz zu setzen.
Quellen
Der Milliardär Bill Ackman hält 15 % des Portfolios von Pershing Square in Form einer Beteiligung an Microsoft im Wert von 2,4 Milliarden Dollar. Lohnt sich der Kauf nach der Kursrallye noch?
Ist Microsoft nach dem Kursanstieg um 25 % im Anschluss an die Veröffentlichung der Geschäftszahlen immer noch unterbewertet?