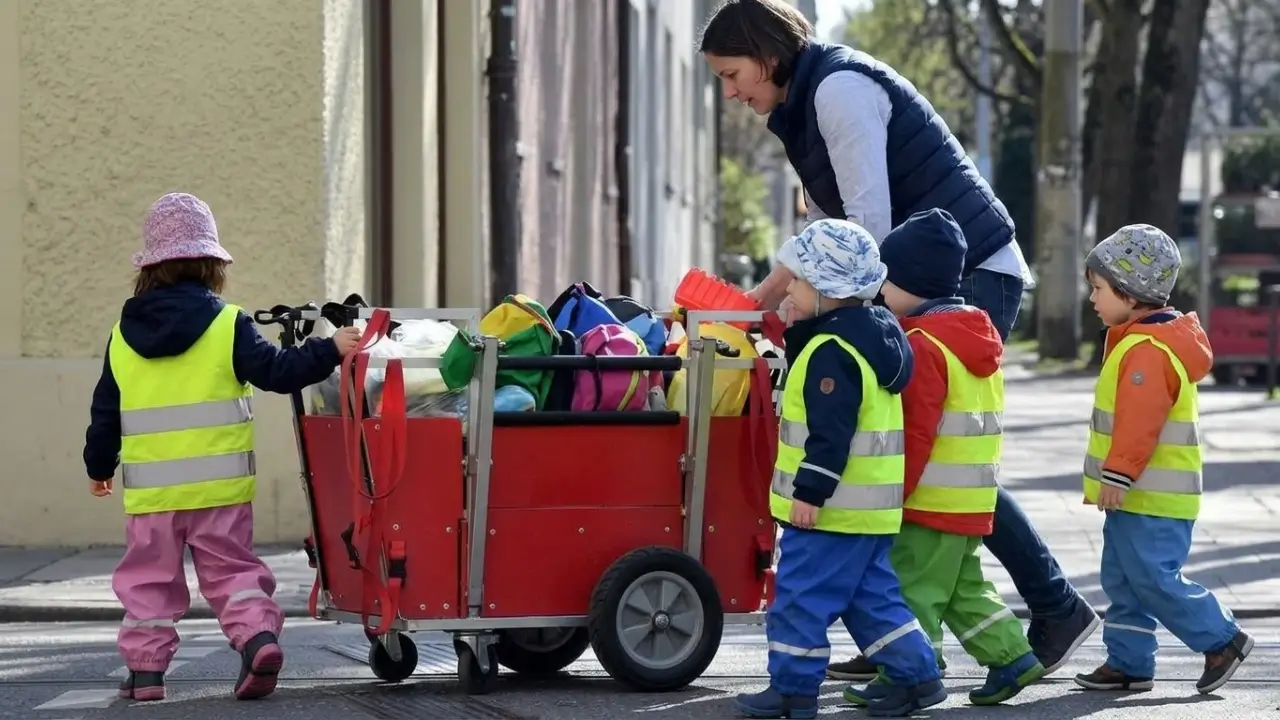
Altersvorsorge beginnt künftig nicht erst mit dem ersten Gehalt, sondern möglicherweise schon im Grundschulalter. Mit der beschlossenen Frühstartrente erhalten Kinder, die 2020 oder später geboren wurden und in Deutschland gemeldet sind, vom sechsten bis zum achtzehnten Lebensjahr monatlich zehn Euro vom Staat. Das Geld soll nicht auf einem klassischen Sparkonto liegen, sondern langfristig am Kapitalmarkt angelegt werden. Damit verfolgt die Bundesregierung ein einfaches, aber folgenreiches Ziel: junge Menschen sollen früher verstehen, dass Vermögensaufbau und Altersvorsorge zusammengehören.
Die Maßnahme ist noch keine vollständige Rentenreform. Der Entwurf für die größere Reform steht weiterhin aus. Doch die Frühstartrente ist politisch ein wichtiges Signal. Sie verschiebt den Blick von der Frage „Wie sichern wir die heutige Rente?“ hin zur Frage „Wie bauen wir künftige Generationen ein eigenständiges Vermögen auf?“ Genau darin liegt ihre eigentliche Bedeutung.
Was die Frühstartrente konkret vorsieht
Kinder ab sechs Jahren, die 2020 oder später geboren wurden und in Deutschland gemeldet sind, sollen bis zur Volljährigkeit monatlich zehn Euro erhalten. Über achtzehn Jahre ergeben sich daraus 120 Euro pro Jahr und insgesamt bis zu 2.160 Euro an staatlichen Zuschüssen. Entscheidend ist jedoch nicht nur die Einzahlung, sondern die Zeit: Das Kapital soll über Jahrzehnte investiert bleiben und von Zinseszinseffekten profitieren.
Eltern müssen für ihr Kind einen zertifizierten Standarddepot-Vertrag bei einem Anbieter ihrer Wahl abschließen, etwa bei einer Fondsgesellschaft. Der Vertrag läuft auf den Namen des Kindes und funktioniert ähnlich wie ein Sparplan. Die Anspruchsprüfung soll digital über einen Datenabgleich mit dem Bundeszentralamt für Steuern erfolgen. Die Auszahlung erfolgt vierteljährlich rückwirkend direkt auf den Vertrag.
Dieses Modell reduziert bürokratische Hürden. Eltern müssen keine komplizierten Anträge stellen oder Nachweise in Papierform einreichen. Die Steuer-Identifikationsnummer des Kindes dient als zentraler Anknüpfungspunkt. Das macht die Frühstartrente für Familien praktikabel, sofern sie den ersten Schritt gehen und einen Vertrag eröffnen.
Was passiert, wenn Eltern nichts unternehmen?
Ein zentraler Punkt des Gesetzesentwurfs betrifft Familien, die keinen Depotvertrag abschließen. Auch diese Kinder sollen nicht leer ausgehen. Der Bund legt dann die zehn Euro monatlich in einem Sondervermögen an, das von der Deutschen Bundesbank verwaltet wird. Nach einer Änderung im Finanzausschuss dürfen die Mittel ausschließlich in breit gestreute globale Aktien oder Aktienfonds investiert werden.
Damit wird verhindert, dass staatliche Mittel in einzelnen Unternehmensanteilen oder spekulativen Produkten landen. Die Anlage soll langfristig ein möglichst hohes Altersvorsorgevermögen aufbauen. Eine garantierte Rendite gibt es jedoch nicht. Der Bund gleicht mögliche Verluste ebenfalls nicht aus.
Das ist bewusst so gewählt. Aktien unterliegen Schwankungen, und gerade in den ersten Jahren kann der Depotwert zeitweise fallen. Langfristig haben breit gestreute globale Aktienanlagen historisch jedoch bessere Wachstumschancen als Sparbücher oder Festgelder. Die Frühstartrente setzt daher auf Geduld: Nicht die Entwicklung im ersten Jahr entscheidet, sondern der Wert nach mehreren Jahrzehnten.
Warum der Staat früher anfängt
Die klassische gesetzliche Rente stützt sich stark auf das Umlagesystem. Arbeitende Menschen zahlen Beiträge, aus denen aktuelle Renten finanziert werden. Dieses System funktioniert, solange genug Beitragszahler einem wachsenden Kreis von Rentnern gegenüberstehen. Doch die demografische Entwicklung macht diese Balance schwieriger. Die Bevölkerung altert, während gleichzeitig weniger junge Menschen nachrücken.
Eine zusätzliche private oder betriebliche Altersvorsorge wird deshalb immer wichtiger. Viele Menschen beginnen jedoch erst spät damit. Oft steht zunächst die Ausbildung, der Berufseinstieg, der Wohnungsumzug oder die Familienplanung im Vordergrund. Später fehlen dann entweder das Bewusstsein oder das verfügbare Einkommen für konsequenten Vermögensaufbau.
Die Frühstartrente greift genau an dieser Stelle ein. Sie schafft bereits in der Kindheit ein finanzielles Fundament und macht das Thema Altersvorsorge zu einem normalen Bestandteil des Aufwachsens. Ein Kind, das mit achtzehn Jahren bereits einen Depotvertrag besitzt, kennt die Grundprinzipien von Sparen, Anlegen und langfristigem Denken. Das kann später den Einstieg in eine eigene private Vorsorge deutlich erleichtern.
Ein politisches Experiment mit Symbolkraft
Die Frühstartrente ist mehr als eine kleine finanzielle Leistung. Sie ist ein politisches Experiment. Erstmals erhält eine breite Gruppe von Kindern regelmäßig staatliches Geld, das gezielt für den langfristigen Vermögensaufbau vorgesehen ist. Damit wird die Altervorsorge nicht nur durch Beiträge und Rentenpunkte gedacht, sondern auch durch Kapitalbildung.
Für die Koalition aus Union und SPD ist das ein Kompromiss zwischen unterschiedlichen Vorstellungen. Die Union betont traditionell private Verantwortung, Eigentumsbildung und Kapitalmarkt。 Die SPD setzt stärker auf staatliche Absicherung und soziale Teilhabe. Die Frühstartrente verbindet beide Ansätze: Der Staat stellt das Startkapital, während Familien und Kapitalmärkte für die weitere Entwicklung sorgen.
Gleichzeitig bleibt das Modell bewusst niedrigschwellig. Zehn Euro pro Monat klingen zunächst bescheiden. Doch der Wert liegt nicht allein in der Summe. Entscheidend ist der frühe Start. Wer früh anfängt, hat mehr Zeit, um Marktschwankungen auszugleichen und von langfristigem Wachstum zu profitieren.
Welche Rolle Eltern spielen
Trotz automatischer Anlage im Sondervermögen bleibt die Entscheidung der Eltern wichtig. Wer einen zertifizierten Standarddepot-Vertrag abschließt, kann den staatlichen Zuschuss direkt in einen Vertrag für das Kind fließen lassen. Das eröffnet Familien die Möglichkeit, eigene Sparpläne hinzuzufügen oder die monatlichen zehn Euro als Ausgangspunkt für einen größeren Vermögensaufbau zu nutzen.
Eltern sollten dabei nicht nur auf die Höhe der staatlichen Leistung schauen. Wichtiger sind Kosten, Anlagestrategie, Flexibilität und Transparenz des Vertrags. Ein zertifiziertes Standarddepot soll Orientierung geben, doch die langfristige Wirkung hängt auch davon ab, ob Familien das Thema Altersvorsorge ernst nehmen und regelmäßig weiterfinanzieren.
Besonders wertvoll kann die Frühstartrente für Familien sein, die bisher wenig Erfahrung mit Geldanlagen haben. Sie erhalten einen konkreten Anlass, sich mit Fonds, Depots und langfristigem Sparen zu beschäftigen. Damit wird finanzielle Bildung nicht nur in der Schule vermittelt, sondern im Alltag erfahrbar.
Chancen für finanzielle Bildung
Die größte Wirkung der Frühstartrente könnte weniger in den zehn Euro liegen als in der veränderten Denkweise. Kinder wachsen mit der Vorstellung auf, dass Vermögen nicht nur durch Erben oder hohe Einkommen entsteht, sondern auch durch frühes, regelmäßiges Anlegen. Das ist eine wichtige Botschaft in einer Zeit, in der viele junge Menschen skeptisch gegenüber der gesetzlichen Rente sind.
Gleichzeitig lernen sie, dass Altersvorsorge kein abstraktes Thema für das hohe Alter ist. Sie beginnt mit kleinen Beträgen, langen Zeiträumen und geduldigen Entscheidungen. Ein Jugendlicher, der mit achtzehn Jahren einen eigenen Vertrag besitzt, hat einen praktischen Zugang zu Themen wie Rendite, Risiko, Streuung und Kapitalmarkt.
Das kann langfristig auch die gesellschaftliche Debatte verändern. Statt ausschließlich über Rentenhöhe und Beitragssätze zu sprechen, rückt die Frage in den Vordergrund, wie Menschen frühzeitig eigenständige Vermögensreserven aufbauen können. Die Frühstartrente macht daraus keinen Zwang, aber ein sichtbares Angebot.
Grenzen und offene Fragen
Trotz aller Vorteile löst die Frühstartrente nicht die grundlegenden Herausforderungen der gesetzlichen Rente. Sie ersetzt keine ausreichende Rentenabsicherung im Erwerbsleben und kann Lücken in der betrieblichen oder privaten Altersvorsorge nicht automatisch schließen. Zehn Euro monatlich sind ein Start, aber keine vollständige Absicherung.
Offen bleibt auch, wie sich die Kapitalmärkte über die kommenden Jahrzehnte entwickeln. Eine breit gestreute Anlage reduziert das Risiko einzelner Unternehmen, schützt aber nicht vor allgemeinen Marktrückgängen. Familien sollten daher verstehen, dass der Depotwert schwanken kann. Wer kurzfristig an Geld braucht, sollte nicht darauf setzen. Die Frühstartrente ist ausdrücklich ein langfristiges Instrument.
Politisch wichtig bleibt zudem die Zustimmung des Bundesrates. Erst danach können die praktischen Details umgesetzt werden. Bis dahin entscheiden vor allem die technischen Vorgaben darüber, wie einfach die Vertrags eröffnung, die digitale Prüfung und die vierteljährliche Auszahlung tatsächlich funktionieren.
Was die Frühstartrente für die Zukunft bedeutet
Die Frühstartrente könnte der Beginn einer neuen Vorsorgekultur sein. Sie verbindet staatliche Unterstützung, private Kapitalbildung und langfristiges Denken. Für Kinder bedeutet sie einen möglichen finanziellen Vorsprung. Für Eltern bedeutet sie eine Einladung, sich früher mit Altersvorsorge zu beschäftigen. Für den Staat bedeutet sie ein Signal, dass die Zukunft der Rente nicht allein vom Umlagesystem abhängen darf.
Ob das Modell tatsächlich wirkt, wird sich erst über Jahrzehnte zeigen. Doch die Richtung ist klar: Die Altersvorsorge der Zukunft wird vielschichtiger sein als die der Vergangenheit. Sie wird gesetzliche Renten, betriebliche Modelle, private Sparpläne und früh beginnende Kapitalanlagen verbinden. Die Frühstartrente ist ein erster, sichtbarer Schritt in diese Richtung.
Wer heute ein Kind zwischen sechs und achtzehn Jahren hat, sollte die Umsetzung genau beobachten. Denn ein früher Anfang, auch mit kleinen Beträgen, kann später einen spürbaren Unterschied machen. Die Frühstartrente macht aus zehn Euro monatlich keine sofortige Lösung, aber möglicherweise den Grundstein für ein eigenständiges Vermögen im Erwachsenenleben.
Quellen
Wie das mit der “Frühstartrente” laufen soll
Beschlossen! Staat gibt Kindern Geld fürs Alter