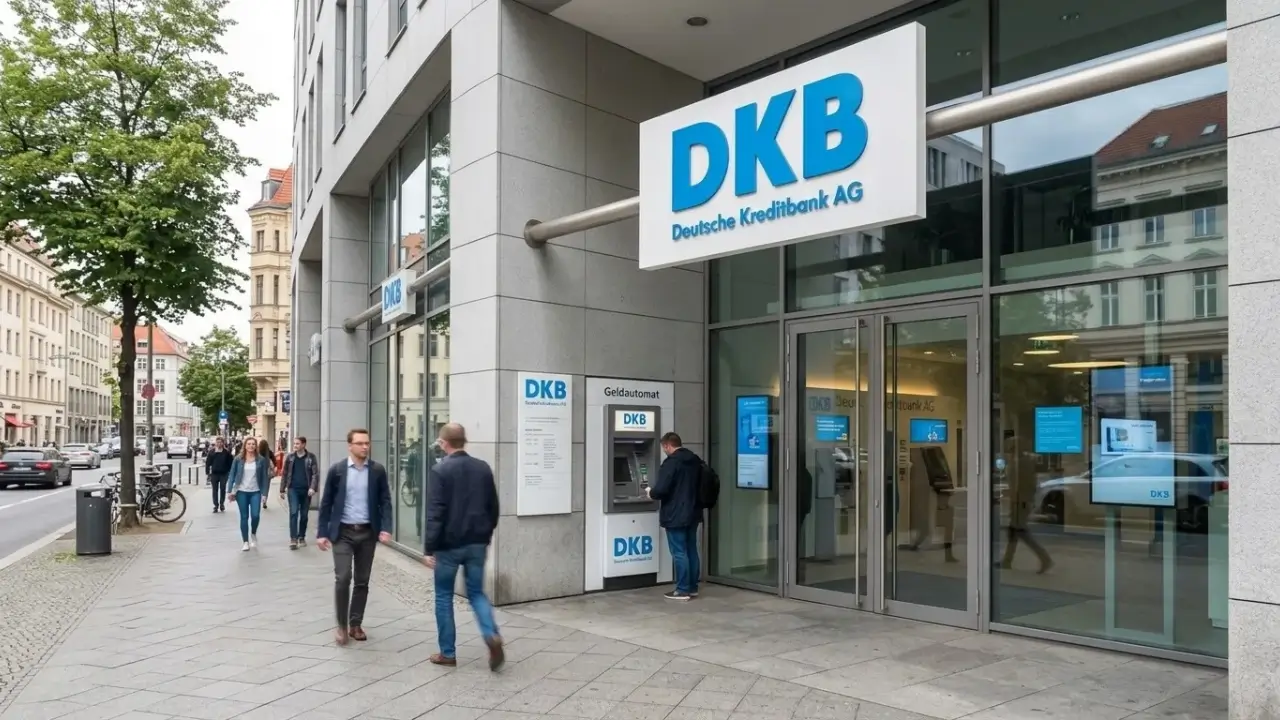
Die DKB bringt sich mit einem neuen Tagesgeldangebot zurück ins Zentrum des deutschen Zinswettbewerbs. Bis zu 100.000 Euro Neugeld werden vom 1. November 2026 bis zum 28. Februar 2027 mit 4,0 Prozent pro Jahr verzinst – vorausgesetzt, das Geld wird zwischen dem 6. und 20. Oktober 2026 von einer anderen Bank auf das DKB-Tagesgeld überwiesen. Damit reagiert die Deutsche Kreditbank auf einen Markt, in dem digitale Anbieter und spezialisierte Banken Sparerinnen und Sparer inzwischen mit auffällig hohen Aktionszinsen umwerben.
Das Angebot ist mehr als eine kurzfristige Marketingaktion. Es zeigt, wie stark der Wettbewerb um liquide Einlagen geworden ist – und wie wichtig es für Anleger wird, zwischen einem attraktiven Einstiegszins und den Bedingungen nach Ende der Aktion zu unterscheiden.
Warum die DKB jetzt angreift
Die DKB gehört zu den größten Direktbanken Deutschlands und verfügt über eine große, bestehende Kundenschaft. Gerade deshalb ist der Schritt bemerkenswert: Statt ausschließlich neue Kunden mit Sonderkonditionen zu gewinnen, richtet sich die Aktion ausdrücklich auch an Bestandskundinnen und Bestandskunden.
Für die Bank hat das einen klaren strategischen Sinn. Tagesgeldguthaben sind für Institute wertvoll, weil sie kurzfristig verfügbar sind und sich relativ flexibel in der Finanzierung einsetzen lassen. Gleichzeitig wechseln Sparer bei besseren Konditionen zunehmend zwischen Anbietern. Wer sein Geld nicht bindet, erwartet heute nicht nur einen hohen Startzins, sondern auch einen nachvollziehbaren Folgezins.
Mit 4,0 Prozent setzt die DKB ein deutliches Signal. Der Satz liegt deutlich über dem regulären Tagesgeldzins des Instituts, der nach der Aktion wieder gilt. Zugleich bleibt die Summe von bis zu 100.000 Euro hoch genug, um auch für Sparer mit größeren Reserven interessant zu sein.
Die Konditionen im Detail
Die Aktion folgt einem einfachen, aber zeitlich engen Muster. Entscheidend ist nicht allein die Eröffnung eines Kontos, sondern der Eingang von Neugeld innerhalb eines festen Zeitfensters.
| Punkt | Regelung bei der DKB |
|---|---|
| Einzahlungszeitraum | 6. bis 20. Oktober 2026 |
| Verzinster Zeitraum | 1. November 2026 bis 28. Februar 2027 |
| Aktionszins | 4,0 Prozent pro Jahr |
| Maximale Summe | 100.000 Euro je Tagesgeldkonto |
| Zielgruppe | Neu- und Bestandskunden |
| Voraussetzung | Überweisung von einer anderen Bank als Neugeld |
Als Neugeld zählt nur Geld, das von einem externen Konto kommt und sowohl den Tagesgeldsaldo als auch das Gesamtguthaben bei der DKB erhöht. Eine Überweisung vom eigenen DKB-Girokonto aufs Tagesgeld genügt daher nicht automatisch; entscheidend ist, dass zusätzliches Geld von außen zugeführt wird.
Wer das Geld zunächst auf das DKB-Girokonto überweist und anschließend auf das Tagesgeldkonto verschiebt, kann ebenfalls profitieren. Wichtig ist jedoch, dass der Betrag spätestens am 20. Oktober auf dem Tagesgeldkonto gutgeschrieben ist.
Warum der Zeitraum so knapp ist
Die kurze Einzahlungsfrist ist kein Zufall. Banken nutzen solche Fenster, um Kapitalzuflüsse planbar zu machen und die Kosten der Aktion zu begrenzen. Ein hoher Zins über mehrere Monate kann bei großen Summen schnell teuer werden; eine begrenzte Einzahlungsphase verhindert, dass unkontrolliert weitere Beträge zu Spitzenkonditionen hinzukommen.
Für Sparer bedeutet das: Wer teilnehmen möchte, muss handeln, aber nicht überstürzt. Vor einer Überweisung sollten Kontoinhaber prüfen, ob ihr bisheriges Tagesgeldkonto tatsächlich schlechter verzinst ist, ob Abhebungsfristen oder Kündigungsregelungen bestehen und ob das Geld während der viermonatigen Aktionsphase nicht benötigt wird.
Der Vorteil des DKB-Tagesgeldes bleibt dennoch die Flexibilität. Anders als beim Festgeld ist das Guthaben grundsätzlich täglich verfügbar. Wer jedoch während der Aktionsphase Geld entnimmt, sollte damit rechnen, dass der entnommene Betrag nicht weiter mit dem Sonderzins bedient wird.
Ein hoher Zins ist nicht automatisch das beste Angebot
Mit 4,0 Prozent liegt die DKB auf einem sehr guten Niveau. Dennoch führt sie nicht unbedingt die aktuelle Zinsliste an. Revolut wirbt etwa mit 4,25 Prozent, allerdings nur für maximal 25.000 Euro und unter zusätzlichen Nutzungsbedingungen. Nach dem Aktionszeitraum sinkt der Satz dort deutlich; für Beträge über 5.000 Euro wird ein niedrigerer regulärer Zins genannt.
Auch andere Anbieter liegen mit 4,15 oder 4,10 Prozent vor der DKB. Doch die reine Zinszahl sagt wenig über die tatsächliche Qualität eines Angebots. Entscheidend sind Anlagesumme, Dauer, Zugriffsrechte, Bedingungen für die Aufrechterhaltung des Zinses und vor allem der Folgezins.
Bei Revolut etwa ist der Spitzenzins an eine aktive Kartennutzung gekoppelt. Ab dem zweiten Monat sind regelmäßig mehrere Kartenzahlungen erforderlich, damit der Aktionszins aktiv bleibt. Wer solche Vorgaben nicht erfüllt, rutscht schneller in einen deutlich niedrigeren Standardtarif.
Die DKB setzt dagegen auf ein klareres Modell: Neugeld bis 100.000 Euro, vier Monate Verzinsung, anschließend wieder der reguläre variable Satz. Das macht das Angebot weniger komplex, aber nicht automatisch dauerhaft attraktiv.
Der entscheidende Punkt: der Folgezins
Nach dem 28. Februar 2027 endet die Sonderverzinsung. Dann greift wieder der reguläre Zinssatz des DKB-Tagesgeldkontos. Dieser liegt derzeit bei 1,0 Prozent pro Jahr und gilt ohne Anlagebegrenzung.
Genau hier entsteht der wichtigste Unterschied zwischen einer guten kurzfristigen Aktion und einer langfristig sinnvollen Geldanlage. Ein Sparer, der 20.000 Euro für vier Monate zu 4,0 Prozent anlegt, erhält rechnerisch etwa 266 Euro Zinsen. Danach hängt der Ertrag davon ab, ob er das Geld umschichtet, einen Folgezins akzeptiert oder ein Festgeld mit längerer Laufzeit wählt.
Die Rechnung zeigt: Aktionszinsen sind besonders lohnend für Menschen, die ihre Geldanlage aktiv betreuen. Wer nach Ablauf der vier Monate einfach liegen lässt, kann schnell von einem Spitzenzins in einen wenig attraktiven Standardzins fallen. Das ist kein Fehler der Bank, sondern das grundlegende Geschäftsmodell solcher Kampagnen.
Tagesgeld oder Festgeld?
Die Rückkehr höherer Zinsen betrifft nicht nur das Tagesgeld. Auch beim Festgeld sind wieder Angebote über drei Prozent möglich; für zweijährige Laufzeiten werden in der Spitze bis zu 3,67 Prozent genannt.
| Anlageform | Stärke | Schwäche |
|---|---|---|
| DKB-Tagesgeld | Tägliche Verfügbarkeit und befristeter Spitzenzins | Nach der Aktion sinkt der Zins wieder |
| Festgeld | Zinssatz für die gewählte Laufzeit festgeschrieben | Geld ist während der Laufzeit meist nicht verfügbar |
| Aktionsangebote anderer Banken | Teilweise höhere Startzinsen | Oft niedrigere Anlagegrenzen, Nutzungspflichten oder schwächere Folgezinsen |
Für ein Notguthaben, das jederzeit griffbereit sein muss, bleibt das DKB-Tagesgeld damit eine vernünftige Option. Für Geld, das nachweislich mehrere Jahre nicht benötigt wird, kann ein Festgeld dagegen sinnvoller sein, weil der Zins über die gesamte Laufzeit feststeht.
Eine ausgewogene Lösung kann darin bestehen, einen Teil des Geldes flexibel zu halten und einen anderen Teil langfristiger anzulegen. Die richtige Aufteilung hängt jedoch von persönlichen Ausgaben, finanziellen Verpflichtungen und der Risikobereitschaft ab.
Einlagensicherung bleibt zentral
Bei der Wahl eines Tagesgeldkontos sollte neben dem Zins immer die Absicherung stehen. Einlagen bei der DKB unterliegen der gesetzlichen deutschen Einlagensicherung bis 100.000 Euro je Kunde und Institut. Da die Aktion genau bis zu dieser Grenze reicht, ist das gesamte begünstigte Guthaben grundsätzlich abgesichert.
Das ist ein relevanter Unterschied zu manchen internationalen Anbietern. Bei Revolut werden Einlagen inzwischen über eine Partnerbank in Deutschland gehalten und fallen damit unter die deutsche Einlagensicherung; zuvor galt die litauische Absicherung. Trotzdem sollten Sparer stets prüfen, bei welchem Institut das Geld tatsächlich geführt wird und welche Sicherung im konkreten Fall greift.
Was die Aktion für den Markt bedeutet
Der Einstieg der DKB verschärft den Wettbewerb spürbar. Bisher profitierten vor allem neue digitale Anbieter davon, mit hohen Aktionszinsen Aufmerksamkeit zu erregen. Wenn nun eine etablierte Direktbank mit großer Kundenbasis und einem bekannten Girokonto-Ökosystem nachzieht, steigt der Druck auf die gesamte Branche.
Möglich ist, dass weitere Banken ihre Tagesgeldkonditionen erhöhen oder ihre eigenen Neukundenaktionen verlängern. Gleichzeitig dürfte der Markt weiter in zwei Lager zerfallen: Anbieter, die kurzfristig mit Lockzinsen werben, und Institute, die auf dauerhaft stabilere, wenn auch niedrigere Zinsen setzen.
Für Sparer entsteht daraus eine Chance – aber auch eine Verantwortung. Die Zeit, in der ein Tagesgeldkonto automatisch einen attraktiven Zins lieferte, ist vorbei. Wer heute sein Geld effektiv anlegt, vergleicht nicht nur den beworbenen Prozentsatz, sondern prüft Anlagesumme, Laufzeit, Verfügbarkeit, Absicherung und den Zins nach der Aktion.
Worauf Sparer jetzt achten sollten
Die DKB-Aktion ist insbesondere für Kundinnen und Kunden interessant, die bereits ein DKB-Konto haben oder ohnehin ein Girokonto bei der Bank eröffnen möchten. Sie sollten das Neugeld rechtzeitig überweisen und darauf achten, dass der Betrag bis zum 20. Oktober auf dem Tagesgeldkonto eingeht.
Gleichzeitig sollte niemand nur wegen eines viermonatigen Sonderzinses sein gesamtes Vermögen umschichten. Sinnvoller ist ein planvoller Ansatz: liquide Reserven auf einem gut verzinsten Tagesgeldkonto halten, überschüssige Mittel je nach Bedarf in Festgeld oder andere Anlageformen verlagern und die Konditionen regelmäßig überprüfen.
Die neue Offerte der DKB ist daher ein starkes Angebot für die kommenden Monate. Ob es sich langfristig lohnt, entscheidet sich jedoch erst danach – wenn der Aktionszins endet und die eigentliche Qualität des Tagesgeldkontos sichtbar wird.
Quellen
DKB steigt in die Zins-Schlacht ein
DKB Tagesgeld: 4,00 Prozent gibt’s nun auf Neugeld
Verwandter Beitrag:
 Molkerei Hochwald schließt Werk in Kaiserslautern: Was hinter dem Aus steckt
 Großbrand bei Olenex in Brake: Millionenverlust, ein Verletzter – was hinter dem Industriebrand steckt
 EZB Leitzinsen steigen auf 2,5 Prozent: Was die neue Zinsentscheidung für Sparer, Kreditnehmer und die Wirtschaft bedeutet